

A inflação americana surpreende e os juros do Fed devem subir de novo, o crédito da IA mostra rachaduras e a bolsa brasileira fica barata.
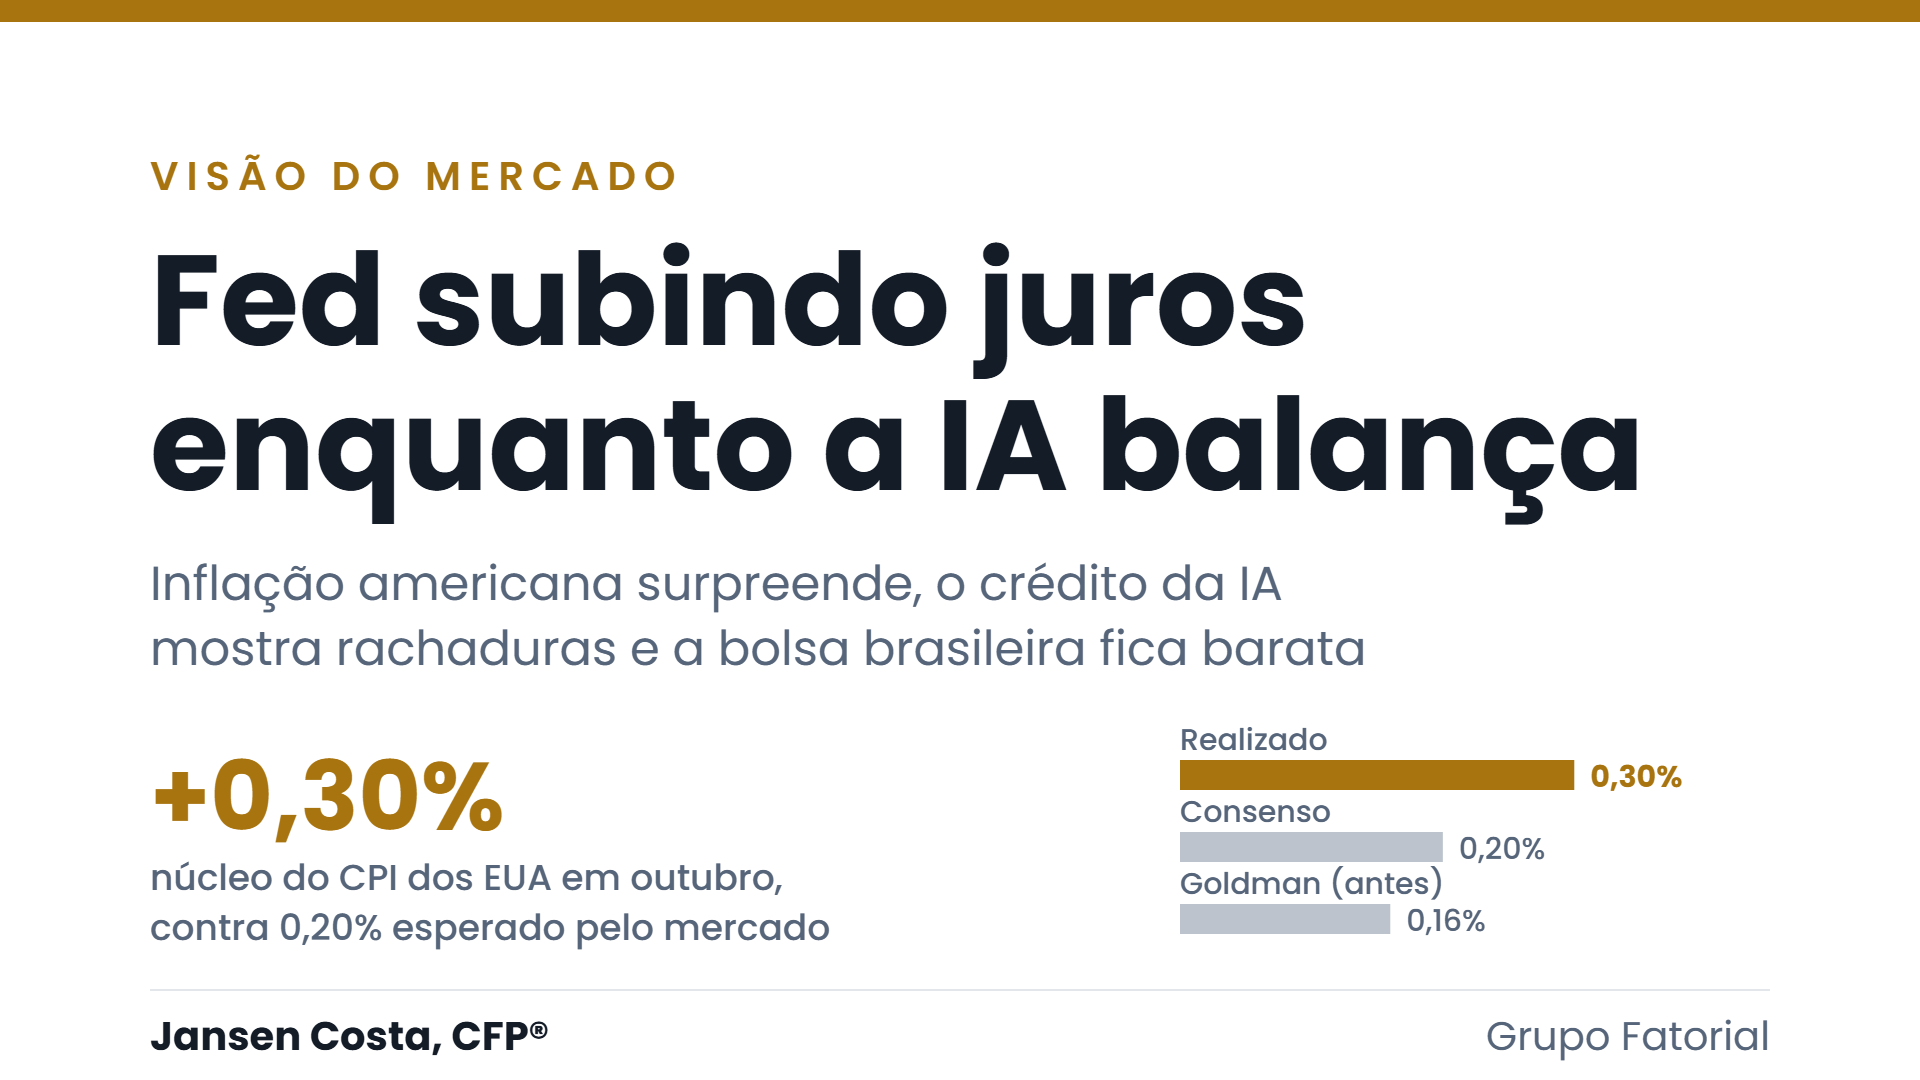
O mercado entra na reta final de 2026 com duas forças puxando em sentidos opostos. De um lado, a inflação americana voltou a surpreender para cima e o Fed deve subir juros de novo em dezembro. Do outro, o tema que sustentou a alta das bolsas, o investimento em inteligência artificial, começa a mostrar rachaduras no crédito.
Para o investidor brasileiro, a combinação importa por dois canais: o custo de capital global e o dólar. E, enquanto isso, a temporada de resultados do terceiro trimestre aqui dentro mostra empresas negociando a múltiplos que raramente vimos fora de crises.
Nesta edição, cruzamos os relatórios de Goldman Sachs e Safra que chegaram à nossa base hoje para separar o que é ruído do que muda a alocação.
Inflação americana: os juros do Fed vão subir de novo
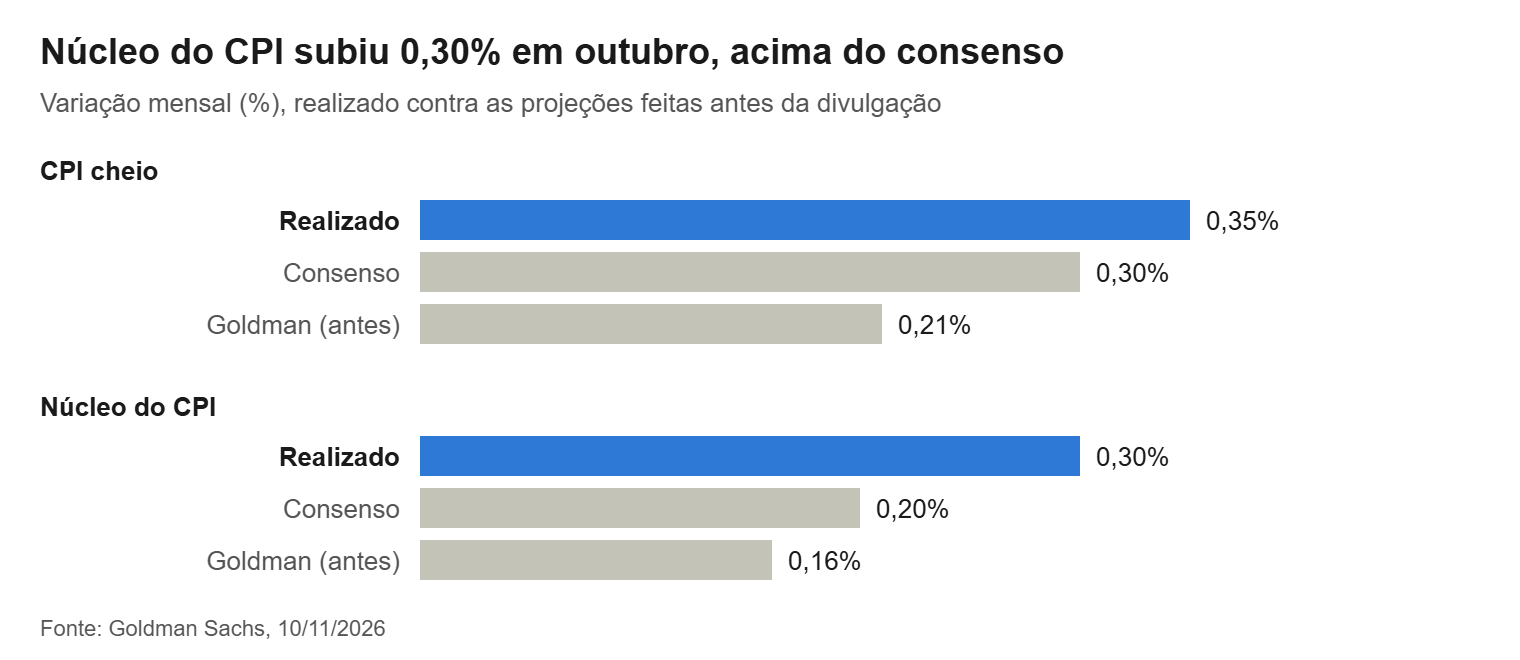
A surpresa não veio de um item isolado. Aluguel implícito subiu 0,32% pelo segundo mês seguido, seguro de automóvel avançou 0,7%, serviços médicos 0,3% e passagens e hotéis seguiram firmes. No índice cheio, energia subiu 0,7% com a nova escalada do conflito no Irã.
Com esses dados, o Goldman revisou a estimativa do PCE núcleo de outubro de 0,23% para 0,35% no mês, o que leva a taxa em 12 meses a 3,3%. O PCE cheio deve chegar a 3,87%.
O cenário-base do banco agora é uma última alta de 25 pontos-base em dezembro, com cortes só entre o fim de 2027 e o início de 2028. Para quem esperava alívio de juros globais no primeiro semestre, a conta mudou.
IA: o ciclo de investimento aguenta?
A pergunta deixou de ser se a IA vai transformar a economia e passou a ser quem paga a conta enquanto o retorno não aparece. O Goldman dedicou a edição de hoje do Top of Mind ao tema, e o diagnóstico é de estresse localizado, não de colapso.
Neoclouds, o elo fraco
O elo fraco são as neoclouds, empresas que alugam capacidade de processamento e assumem compromissos longos de GPUs, energia e data centers com receita de curto prazo. Chamath Palihapitiya, da Social Capital, resume o problema como um descasamento entre a capacidade prometida, a capacidade entregue e o retorno. A CoreWeave virou o termômetro: o preço do seu CDS subiu, em parte porque investidores usam o papel para proteger exposição à infraestrutura.
No outro extremo estão os hyperscalers. Eric Sheridan, analista de internet do Goldman, estima que os seis maiores conseguem retorno sobre capital investido acima de 15%, com balanços fortes e carteiras de contratos muito maiores do que há três anos.
Crédito e política: o que muda
O crédito já reage. O ritmo de emissões high yield ligadas a data centers caiu, e Miriam Wheeler, da área de financiamento alavancado do banco, espera um mercado cada vez mais dividido entre bons e maus emissores. A mudança política também pesa: os democratas ganharam maiorias amplas na Câmara e no Senado nas eleições de meio de mandato, o que adiciona incerteza regulatória ao setor.
A leitura prática é subir na qualidade. Exposição a IA via empresas com caixa e negócio diversificado, não via quem depende de crédito barato para entregar capacidade.
O consumidor americano segura o tranco
O Goldman projeta alta de 2,2% no consumo americano em 2027, depois de 2,5% em 2026. O consumidor atravessou o choque de energia da guerra no Irã melhor do que se esperava, sustentado por restituições de imposto maiores e pelo ganho na bolsa.
A renda real disponível, que deve fechar 2026 com alta de apenas 1,4%, acelera para 2,3% em 2027. O motor é a desinflação esperada, mais um reajuste de 3,6% na Previdência e a provável reversão parcial dos cortes em Medicaid e SNAP, que os democratas devem arrancar nas negociações de orçamento.
O risco está justamente na conexão com o tema anterior. O efeito riqueza somou mais de 0,4 ponto ao consumo em 2026. Num cenário em que as ações de IA caem 30%, esse impulso vira freio. A saúde da economia americana em 2027 depende mais das ações de IA do que parece.
Brasil: minério e aço com desconto de crise
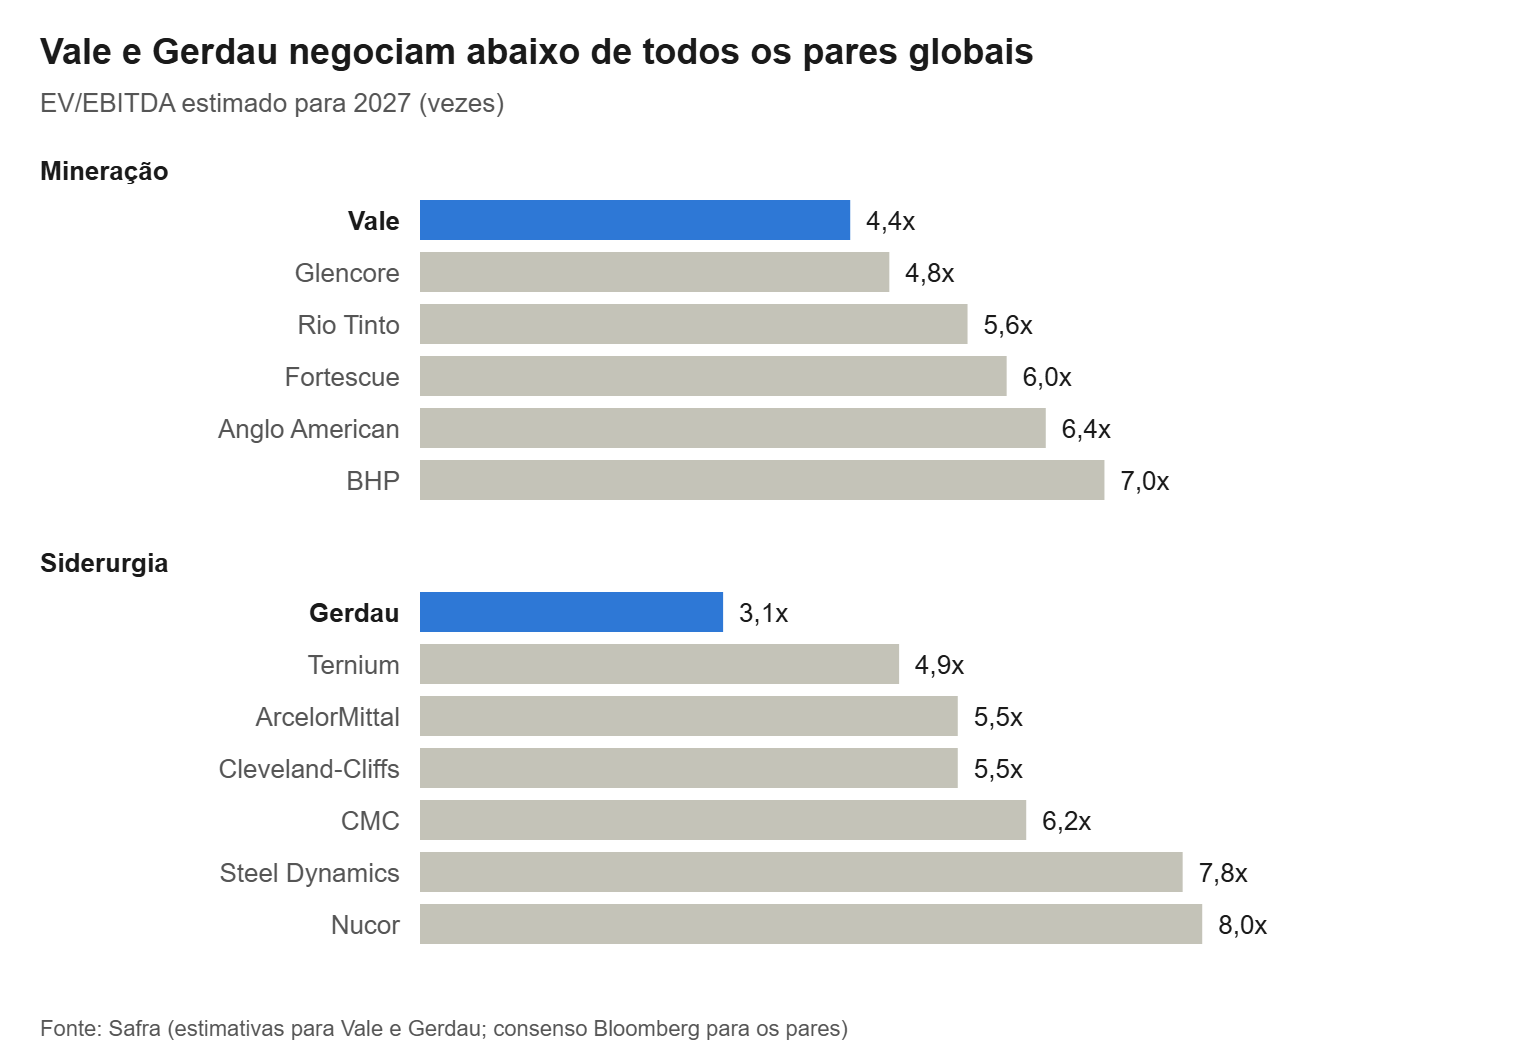
O Safra elevou Vale para Outperform. Cortou o preço-alvo de US$ 17,10 para US$ 15,10 por ADR, mas a ação caiu 8% no ano e o retorno total estimado chegou a 29%. A tese: o minério está testando o piso, produtores de custo alto estão cortando volume e o fim de ano costuma ser favorável ao papel. O fluxo de caixa livre deve render em média 9% ao ano entre 2027 e 2029.
A Gerdau é o caso mais curioso. O Brasil vai mal, com margem de 9% projetada para 2027, mas a operação nos Estados Unidos compensa com folga, puxada por tarifas e preços de aço em alta. O Safra projeta EBITDA de R$ 16,2 bilhões em 2027, 19% acima do consenso, e potencial de 32% no preço-alvo de R$ 32,60.
O ponto comum entre as duas é a receita em dólar. Num ambiente de juros americanos subindo, é proteção cambial embutida a múltiplos de empresa em dificuldade.
Temporada do 3T26: caixa separa vencedores
Direcional: margem recorde e caixa
A Direcional foi o destaque positivo. A margem bruta ajustada bateu recorde de 45,2%, o lucro de R$ 201 milhões veio 8% acima do esperado pelo Safra e o ROE anualizado ficou em 32%. A empresa gerou R$ 228 milhões de caixa no trimestre. O Safra mantém Outperform, com a ação a 4,5 vezes o lucro de 2027 e preço-alvo que implica mais que dobrar.
Magalu: trimestre de transição
O Magalu teve um trimestre de transição, mas outubro mudou o tom.
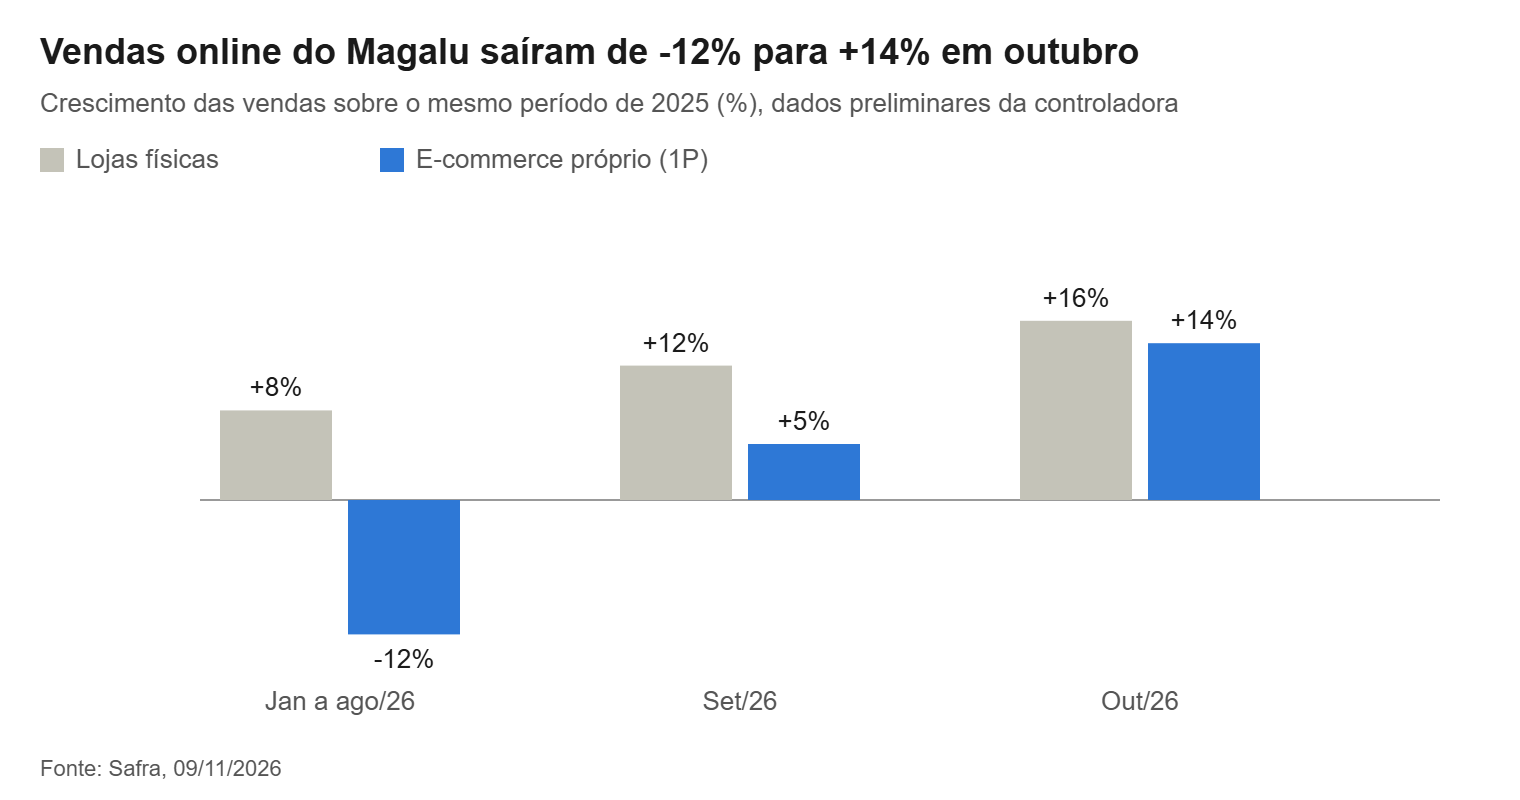
O Safra vê sinais de que a empresa está capturando vendas de um concorrente em recuperação judicial. O problema continua sendo caixa: a queima subjacente foi de R$ 630 milhões em 12 meses, e a recomendação segue Neutra enquanto isso não virar, sobretudo com juros altos.
TIM: previsível, como deve ser
A TIM entregou o esperado: receita de R$ 7,1 bilhões (+5,3%), margem EBITDA de 52,4% e recompra de até R$ 1 bilhão em andamento. Previsível, como deve ser uma pagadora de dividendos.
Hidrovias do Brasil: decepção no Paraguai
A Hidrovias do Brasil decepcionou. O EBITDA recorrente caiu 8,3%, com o Paraguai perdendo 13 pontos de margem por diesel marítimo mais caro e menor volume. O Safra mantém Underperform, apesar da alavancagem em queda para 2,3 vezes.
China: crescimento que não vira lucro
A economia chinesa adicionou US$ 5 trilhões ao PIB desde a pandemia, mas a bolsa ficou 110 pontos percentuais atrás da média global desde 2020. O lucro por ação cresceu apenas 6% ao ano desde 2021. Inflação baixa, excesso de capacidade e competição predatória explicam boa parte do descompasso.
O Goldman projeta crescimento de lucro de 10% ao ano e ROE normalizado de 12% nos próximos cinco anos, o que justificaria uma reprecificação de 10% a 15% do índice. O crescimento, porém, ficou mais estreito: IA e empresas que se expandem para fora são o núcleo, e o setor imobiliário só deve estabilizar entre 2028 e 2029.
Para o Brasil, a China importa pelo minério. E aqui o recado é menos ruim do que parece: a produção de aço chinês tem pouco espaço para cair muito mais, segundo o Safra.
Juros do Fed mais altos: o que isso significa para a carteira
Juros americanos mais altos por mais tempo mantêm o dólar firme e encarecem o capital para emergentes. Isso reforça o papel da exposição cambial como proteção, não como aposta.
Na renda variável global, a assimetria está em qualidade. O estresse da IA pune quem depende de crédito e preserva quem tem caixa. Seletividade vale mais do que exposição ampla ao tema.
Na bolsa brasileira, o preço já embute muito pessimismo. Exportadoras com receita em dólar, como Vale e Gerdau, combinam múltiplos baixos e proteção cambial. Em empresas domésticas, a pergunta certa é geração de caixa: a Direcional entrega, o Magalu ainda não.
O cenário não pede movimentos bruscos. Pede revisão da qualidade do que já está na carteira.
Ainda não é cliente da Fatorial?
Se você quer entender como juros americanos mais altos, o ciclo da IA e o desconto da bolsa brasileira afetam o patrimônio da sua família, me mande uma mensagem. A primeira conversa é para entender a sua estrutura, sem compromisso.
Atuamos com fee fixo: você sabe exatamente quanto paga, e a nossa remuneração não depende do produto que você compra. Entenda como funciona.
WhatsApp (11) 95619-8738 · jansen@fatorialinvest.com.br
Jansen Costa, CFP®
Sócio-fundador do Grupo Fatorial
Fontes
- Goldman Sachs, USA: Core CPI Above Expectations, 10/11/2026
- Goldman Sachs, Top of Mind: Is the AI investment cycle durable?, 10/11/2026
- Goldman Sachs, US Economics Analyst: 2027 Consumer Outlook, 09/11/2026
- Goldman Sachs, Global Strategy Paper: What’s ailing Chinese profits, 11/11/2026 (horário de Hong Kong)
- Safra, Vale, 09/11/2026
- Safra, Gerdau, 27/10/2026
- Safra, Direcional 3T26, 09/11/2026
- Safra, Magalu 3T26, 09/11/2026
- Safra, TIM Brasil 3T26, 09/11/2026
- Safra, Hidrovias do Brasil 3T26, 10/11/2026
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. As projeções e opiniões citadas são das instituições indicadas. Mais análises na seção Visão do Mercado da Fatorial Investimentos.